Actualidad noticias
-
Perspectivas de la Lechería Mundial 2027 12/11/2026
La producción de leche tenderá al equilibrio en 2027, aunque las tendencias de precios serán heterogéneas
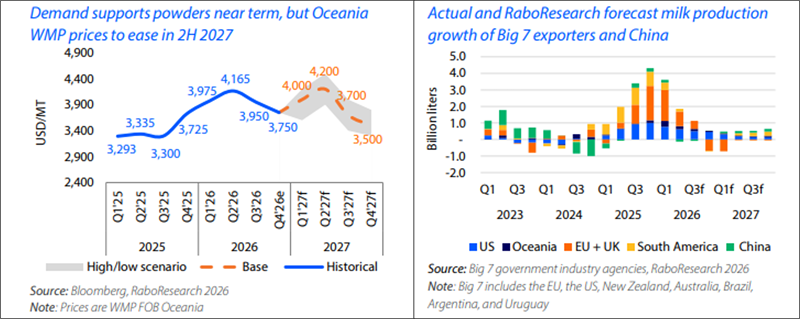
Tras más de un año de exceso de oferta exportable, el mercado mundial de productos lácteos avanza hacia una producción más equilibrada. RaboResearch prevé que la producción de leche en las siete principales regiones exportadoras se contraiga un 0,2 % en el cuarto trimestre de 2026 y se mantenga prácticamente estable durante el primer semestre de 2027.
Esperamos que la producción de leche en la Unión Europea registre un descenso interanual en el cuarto trimestre de 2026 y el primer trimestre de 2027 —dado que los precios pagados a los productores se sitúan muy por debajo de los niveles del año anterior—, para luego estabilizarse durante el resto de 2027. En Estados Unidos, a pesar de unos precios de la leche ligeramente inferiores a la media —debido a la caída de las cotizaciones del queso y la mantequilla—, es probable que la producción crezca cerca de un 2 % en 2027, impulsada por un mayor tamaño del rodeo lechero (un aumento de 162.000 cabezas respecto al año anterior).
En Oceanía, los productores se preparan para una campaña 2026/27 rentable. En Nueva Zelanda, la tendencia al alza de la oferta de leche continuará, respaldada por la previsión de Fonterra de un precio de 9,50 NZD por kg de sólidos lácteos (kgMS) para la campaña 2026/27, lo que refuerza la confianza de los productores; de hecho, la producción a mediados de 2027 apunta a alcanzar un récord de 2000 millones de kgMS.
En Australia, los productores han iniciado la campaña 2026/27 desde una posición de relativa fortaleza, con una rentabilidad superior a la media a largo plazo, sólidas reservas de forraje y una mayor confianza empresarial.
No obstante, las condiciones secas asociadas al fenómeno de El Niño plantean desafíos para la producción. Asimismo, la elevada inflación en los costos de los insumos agrícolas importados supone un reto para Nueva Zelanda, mientras que, en Australia, el aumento de los precios del diésel y de los tipos de interés ejerce presión sobre los costes.
La demanda mundial de productos lácteos ha mostrado una mayor resiliencia de la esperada, a pesar de la persistente incertidumbre económica y la presión sobre los ingresos de los consumidores.
Dado que los consumidores priorizan la salud y la nutrición —sumado a la aparición de tendencias alimentarias vinculadas a los fármacos GLP-1—, el crecimiento de la demanda se concentra cada vez más en productos ricos en proteínas. El sólido volumen de importaciones de leche en polvo, ingredientes proteicos y queso sigue impulsando el crecimiento del comercio. Los envíos a Asia proporcionan una base firme para los mercados internacionales, mientras que el consumo en China muestra señales de recuperación: la demanda de ingredientes lácteos funcionales y saludables, junto con la expansión en el sector de servicios de alimentación (B2B), están compensando la debilidad en las ventas minoristas.
Nuestro escenario base contempla una evolución dispar de los precios según el producto, con una mayor demanda que respalda los precios de los productos en polvo. Es probable que los precios de la leche entera en polvo de Oceanía aumenten durante el primer semestre de 2027, aunque existen riesgos de una tendencia a la baja hacia el segundo semestre de 2027. Por otro lado, se espera que los precios de las grasas (mantequilla) se debiliten, debido a una elevada oferta.
![]()
traducido por OCLA del Informe: PERSPECTIVAS 2027: NAVEGANDO EN LA INCERTIDUMBRE - RABOBANK